マレーシア旅行では、ホテルやショッピングモール、レストランなど多くの場所でクレジットカードが使えます。
一方で、
- 「どのカードを持っていけばいい?」
- 「海外手数料が安いカードは?」
- 「VisaとMastercard、どっちがおすすめ?」
- 「Wiseだけでも大丈夫?」
と迷う方も多いのではないでしょうか。
海外でクレジットカードを使うと、
カードによって海外事務手数料や旅行保険、年会費などに違いがあります。
そのため、日本で普段使っているカードをそのまま持っていくだけでは、
意外と損をすることもあります。
この記事では、マレーシア旅行におすすめのクレジットカード5枚を比較しながら、
カードの選び方やWiseとの使い分けまでわかりやすく解説します。
マレーシア旅行ではクレジットカードが必要?
結論からいうと、マレーシア旅行ではクレジットカードを1〜2枚持っていくのがおすすめです。
マレーシアではキャッシュレス決済がかなり普及しており、
2025年にはPayNetが約84億件のデジタル決済を処理しています。
ホテルやショッピングモール、レストランなどでは、カードで支払える場面が多くなっています。
特に旅行者の場合は、Visa・Mastercardを中心に用意しておくと使いやすいでしょう。
マレーシアの店舗向け決済サービスでも、Visa・Mastercardは主要なカードブランド
として広く対応しています。
ただし、クレジットカードだけで旅行するのはおすすめしません。
ローカルなお店や小規模店舗では、QR決済などカード以外の支払いが中心のケースもあるため、
少額の現金も持っておくと安心です。
マレーシア旅行のおすすめ支払い方法
| 支払い方法 | おすすめ度 | 主な用途 |
|---|---|---|
| クレジットカード | ★★★★★ | ホテル・レストラン・買い物 |
| Wise | ★★★★★ | 海外決済・現地通貨での支払い |
| 現金 | ★★★★☆ | ローカル店・少額決済 |
| Touch ’n Go | ★★★☆☆ | 交通・一部店舗 |
基本的には、**「クレジットカード+Wise+少額の現金」**を準備しておけば、マレーシア旅行では困りにくいでしょう。
マレーシア旅行用クレジットカードの選び方
マレーシア旅行用のクレジットカードを選ぶときは、次の4つをチェックしておきましょう。
① Visa・Mastercardを優先する
マレーシアではクレジットカードが広く使えますが、旅行用ならVisaまたはMastercardを1枚以上持っておくのがおすすめです。
JCBやAmerican Expressが使える店舗もありますが、利用できる場所はVisa・Mastercardより限られることがあります。
メインカードはVisaまたはMastercard、JCBなどはサブカードとして持っておくと安心です。
② 海外事務手数料をチェックする
海外でクレジットカードを使うと、カード会社によって海外事務手数料がかかります。
例えば10万円分を使った場合、手数料が3%なら約3,000円。
旅行中にホテルや食事、買い物をカード払いすると意外と差が出るため、海外利用が多い人ほど手数料の低さは重要です。
③ 海外旅行保険を確認する
海外旅行では、ケガや病気、携行品のトラブルなどに備えて旅行保険も確認しておきましょう。
特にチェックしたいのは、
- 傷害・疾病治療費
- 携行品損害
- 賠償責任
- 保険が「自動付帯」か「利用付帯」か
の4点です。
カードによっては、航空券や空港までの交通費などをカードで支払わないと保険が適用されない場合があります。
④ 年会費と特典のバランスを見る
年1回程度の海外旅行なら、まずは年会費無料のカードでも十分です。
一方で海外旅行が多い方なら、年会費がかかっても、
- 空港ラウンジ
- 旅行保険
- 手荷物宅配
- マイル・ポイント
などの特典が充実したカードを選ぶメリットがあります。
迷ったら「VisaまたはMastercard・年会費無料・海外旅行保険付き」を基準に選べばOKです。
マレーシア旅行におすすめのクレジットカード5選
マレーシア旅行に持っていくなら、Visa・Mastercardをメインに、
旅行保険や海外事務手数料も比較して選ぶのがおすすめです。
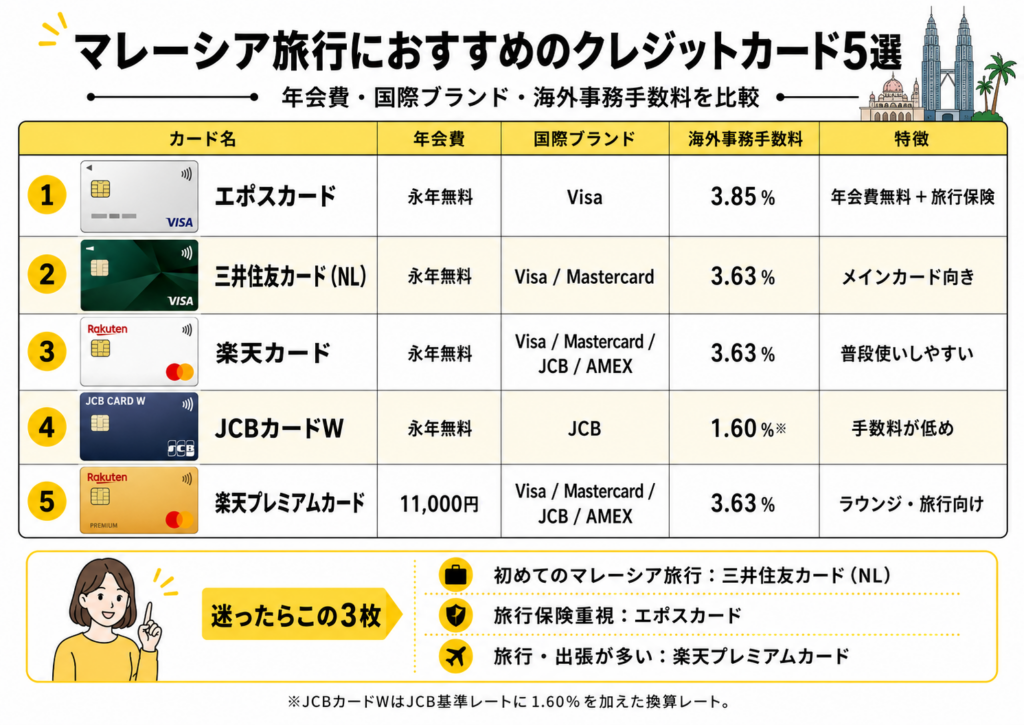
まずは、今回紹介する5枚を一覧で比較してみましょう。
| カード | 年会費 | 国際ブランド | 海外事務手数料 | おすすめポイント | 詳細 |
|---|---|---|---|---|---|
| エポスカード | 永年無料 | Visa | 3.85% | 年会費無料+海外旅行保険 | 詳細を見る |
| 三井住友カード(NL) | 永年無料 | Visa / Mastercard | 3.63% | メインカードとして使いやすい | 詳細を見る |
| 楽天カード | 永年無料 | Visa / Mastercard / JCB / AMEX | 3.63% | 普段使いと旅行を兼用しやすい | 詳細を見る |
| JCB カード W | 永年無料 | JCB | 1.60%※ | 海外利用時の手数料が低め | 詳細を見る |
| 楽天プレミアムカード | 11,000円 | Visa / Mastercard / JCB / AMEX | 3.63% | 海外旅行・空港ラウンジ重視 | 詳細を見る |
① エポスカード|海外旅行保険を重視するなら候補
エポスカードは、年会費無料で海外旅行保険を付けたい人におすすめです。
入会金・年会費は永年無料、国際ブランドはVisa。旅行用のサブカードとしても持ちやすい1枚です。
| 項目 | 内容 |
|---|---|
| 年会費 | 永年無料 |
| 国際ブランド | Visa |
| 海外事務手数料 | 3.85% |
| 海外旅行保険 | あり(利用付帯) |
| 傷害死亡・後遺障害 | 最高3,000万円 |
| 疾病治療費用 | 最高270万円 |
特に魅力なのが海外旅行傷害保険です。
エポスカードで旅行代金や公共交通機関の料金を支払うことで保険が適用され、傷害死亡・後遺障害は最高3,000万円、疾病治療費用は最高270万円まで補償されます。
さらに、自宅から空港までの電車・バス・タクシー代をエポスカードで支払うだけでも
利用条件を満たせます。
一方、海外ショッピングの事務手数料は3.85%。
2025年7月から2.20%→3.85%に引き上げられているため、
決済手数料の安さを重視するカードではありません。
マレーシアでは「Wiseをメイン決済+エポスカードを旅行保険・予備カード」として使い分けるのがおすすめです。
こんな人におすすめ
- 年会費無料のカードが欲しい
- 海外旅行保険を重視したい
- Visaの予備カードを持っておきたい
② 三井住友カード(NL)|初めての海外旅行にも使いやすい
三井住友カード(NL)は、年会費無料でVisa・Mastercardから選べるバランスの良い1枚です。
マレーシア旅行のメインカードとしても使いやすく、
「どれを選べばいいかわからない」という人にもおすすめです。
| 項目 | 内容 |
|---|---|
| 年会費 | 永年無料 |
| 国際ブランド | Visa / Mastercard |
| 海外事務手数料 | 3.63% |
| 海外旅行保険 | あり(利用付帯) |
| 傷害死亡・後遺障害 | 最高2,000万円 |
| 傷害・疾病治療費用 | 各50万円 |
海外事務処理手数料は3.63%。Visa・Mastercardとも同じ手数料率です。
また、最高2,000万円の海外旅行傷害保険が付帯しています。ただし利用付帯のため、
日本を出国する前に航空券や電車・バス・タクシーなどの交通費、
対象となるツアー代金をカードで支払う必要があります。
なお、三井住友カード(NL)は「選べる無料保険」で旅行保険を別の保険に変更することもできます。変更している場合は、海外旅行保険が適用されないため注意しましょう。
こんな人におすすめ
- 初めて海外旅行用カードを作る
- Visa・Mastercardを持っておきたい
- 年会費無料のメインカードが欲しい
- 普段使いと海外旅行を1枚でまとめたい
③ 楽天カード|普段使いと海外旅行を1枚でまとめやすい
楽天カードは、普段から楽天ポイントを貯めている人に使いやすい1枚です。
年会費は永年無料で、Visa・Mastercard・JCB・American Expressの4ブランドから選べます。
マレーシア旅行用なら、VisaまたはMastercardがおすすめです。
| 項目 | 内容 |
|---|---|
| 年会費 | 永年無料 |
| 国際ブランド | Visa / Mastercard / JCB / AMEX |
| 海外事務手数料 | 3.63% |
| 基本ポイント還元率 | 1% |
| 海外旅行保険 | あり |
| 傷害死亡・後遺障害 | 最高2,000万円 |
基本還元率は100円につき1ポイント(1%)。
普段の買い物でも楽天ポイントを貯めやすいため、
旅行専用カードを新しく増やしたくない人にも向いています。
海外事務手数料は**3.63%**で、Visa・Mastercard・JCB・American Expressのすべてで共通です。2025年3月から2.20%→3.63%へ引き上げられています。
海外旅行傷害保険も付帯しており、楽天カードでは最高2,000万円の補償があります。
適用条件があるため、旅行前に保険が有効になる支払い条件を確認しておきましょう。
こんな人におすすめ
- 普段から楽天カード・楽天ポイントを使っている
- 年会費無料のカードが欲しい
- VisaまたはMastercardを選びたい
- 日常生活と海外旅行を1枚でまとめたい
④ JCB カード W|海外手数料を抑えたい人におすすめ
JCB カード Wは、海外利用時のコストを抑えたい人に注目したい1枚です。
年会費は永年無料で、申し込み対象は18〜39歳。39歳までに入会すれば、
40歳以降も年会費無料で継続できます。
| 項目 | 内容 |
|---|---|
| 年会費 | 永年無料 |
| 国際ブランド | JCB |
| 海外利用時の換算 | 基準レート+1.60% |
| 海外旅行保険 | あり(利用条件あり) |
| 傷害死亡・後遺障害 | 最高2,000万円 |
| 傷害・疾病治療費用 | 各100万円限度 |
JCBグループ発行カードでは、海外利用時にJCBの基準レートへ1.60%を加えた換算レートで
日本円に換算されます。今回紹介している他のカードと比べても、海外決済時のコストは魅力的です。
また、海外旅行傷害保険は最高2,000万円。
傷害・疾病の治療費用はそれぞれ100万円まで補償されます。
保険適用にはカード利用などの条件があるため、出発前に確認しておきましょう。
一方で、注意したいのが国際ブランドがJCBのみという点です。
マレーシアでもJCBを使える店舗はありますが、
旅行用カードとしてはVisa・Mastercardも一緒に持っておくと安心です。
こんな人におすすめ
- 海外利用時の手数料を抑えたい
- 年会費無料のカードが欲しい
- 39歳以下で申し込める
- Visa・Mastercardとは別ブランドの予備カードが欲しい
⑤ 楽天プレミアムカード|海外旅行・出張が多い人向け
楽天プレミアムカードは、海外旅行や海外出張が多い人におすすめの1枚です。
年会費は11,000円(税込)ですが、海外旅行保険や空港ラウンジ特典が充実しています。
特に、プライオリティ・パスを年間5回まで無料で利用できるのが大きな特徴です。
| 項目 | 内容 |
|---|---|
| 年会費 | 11,000円(税込) |
| 国際ブランド | Visa / Mastercard / JCB / AMEX |
| 海外事務手数料 | 3.63% |
| 海外旅行保険 | あり |
| プライオリティ・パス | 年間5回まで無料 |
| おすすめ | 海外旅行・出張が多い人 |
海外事務手数料は通常の楽天カードと同じ**3.63%**です。
Visa・Mastercard・JCB・American Expressの4ブランドすべてで同じ手数料が設定されています。
最大の魅力は、世界各地の空港ラウンジを利用できるプライオリティ・パス。
楽天プレミアムカード会員本人なら、デジタル会員証を無料で発行でき、
年間5回まで無料で対象ラウンジを利用できます。
クアラルンプール国際空港をはじめ、海外の空港を頻繁に利用する人なら、
旅行前後の待ち時間を快適に過ごせるのは大きなメリットです。
こんな人におすすめ
- 年に何度も海外旅行へ行く
- 海外出張が多い
- 空港ラウンジを利用したい
- 楽天ポイントを普段から使っている
マレーシアではクレジットカードだけで大丈夫?
結論からいうと、クレジットカードだけでもかなりの場面で支払えますが、
少額の現金も持っておくのがおすすめです。
マレーシアではキャッシュレス化が進んでおり、
カード決済だけでなくDuitNow QRなどのQR決済も非常に普及しています。
2026年時点で、DuitNow QRの加盟店はマレーシア国内で290万店以上あります。
場所別のおすすめ支払い方法
| 場所 | おすすめの支払い方法 |
|---|---|
| ホテル | クレジットカード |
| ショッピングモール | クレジットカード / Wise |
| レストラン | クレジットカード / Wise |
| コンビニ・スーパー | クレジットカード / Wise |
| 屋台・ローカル店 | 現金 / QR決済 |
| 電車・公共交通 | Touch ’n Goなど |
特に注意したいのが、ローカル店や屋台ではカード端末がなく、
DuitNow QRだけというケースがあることです。
日本からの旅行者は通常、マレーシアの銀行口座を持っていないため、こうした場面に備えてRM100〜200程度の少額現金を持っておくと安心です。
また、外国人旅行者でもTouch ’n Go eWalletはパスポートを使って登録可能になっています。
マレーシア到着前にアカウント登録することもできます。
Growth Noteおすすめの組み合わせ
メイン決済:Wise
↓
海外決済時のコストを抑えたい場面
サブ決済:クレジットカード1〜2枚
↓
ホテル・デポジット・Wiseが使えない場合
予備:少額の現金
↓
屋台・ローカル店・カードが使えない場合
マレーシア旅行では、**「Wise+VisaまたはMastercard+少額の現金」**を基本セットにしておけば、支払いで困る場面はかなり減らせます。
Wiseとクレジットカードはどっちがお得?
マレーシア旅行では、支払いコストを抑えたいならWise、
旅行保険やカード特典を重視するならクレジットカードがおすすめです。
Wiseは海外でカードを使う際の海外事務手数料がなく、
保有している通貨で支払う場合は追加の両替手数料もかかりません。
マレーシアリンギット(MYR)を保有していない場合も、自動で両替して支払えます。
両替手数料は通貨によって異なります。
一方、一般的なクレジットカードでは海外事務手数料がかかります。
例えば三井住友カードは3.63%、エポスカードは3.85%です。
Wiseとクレジットカードを比較
| 比較項目 | Wise | クレジットカード |
|---|---|---|
| 海外事務手数料 | なし | 約3〜4%の商品が多い |
| 両替 | ミッドマーケットレート+両替手数料 | 国際ブランドのレート+海外事務手数料 |
| 海外旅行保険 | なし | カードによってあり |
| ポイント還元 | 基本なし | カードによってあり |
| 支払い方式 | デビット | 後払い |
| おすすめ用途 | 現地での普段の支払い | ホテル・高額決済・予備カード |
Wiseでは、両替時にミッドマーケットレートが使われ、両替手数料は通貨ごとに異なります。
クレジットカードには海外旅行保険が付帯する商品もあり、例えば三井住友カードでは海外旅行中の病気やケガなどを補償する旅行安心プランが用意されています。
結局どっちを持っていけばいい?
どちらか1枚に絞る必要はありません。
Growth Noteでは「Wise+クレジットカード」の2枚持ちをおすすめします。
- Wise:レストラン・買い物・日常の支払い
- クレジットカード:ホテル・高額決済・予備
- 現金:屋台・ローカル店など
マレーシアではこの3つを使い分けると、
手数料を抑えながら、カードが使えない場面にも対応しやすくなります。
まとめ|マレーシア旅行はクレジットカード+Wiseが安心
マレーシア旅行では、ホテルやショッピングモール、レストランなど多くの場所でクレジットカードが使えます。
今回紹介したおすすめカードは以下の5枚です。
- エポスカード
- 三井住友カード(NL)
- 楽天カード
- JCB カード W
- 楽天プレミアムカード
初めて海外旅行用のカードを選ぶなら、VisaまたはMastercardの年会費無料カードを1枚持っておくと安心です。
一方で、海外事務手数料を抑えたい場合は、
クレジットカードだけでなくWiseを併用するのがおすすめです。
Growth Noteがおすすめする組み合わせは、
Wise+Visa/Mastercardのクレジットカード+少額の現金
です。
この3つを準備しておけば、マレーシア旅行中のほとんどの支払いに対応しやすくなります。
カードごとの年会費・海外手数料・旅行保険を比較して、
自分の旅行スタイルに合った1枚を選んでみてください。
コメント