海外旅行を予定していると、
「海外旅行保険って本当に必要?」
「クレジットカードに保険が付いているから、それだけでいいのでは?」
と思う人も多いのではないでしょうか。
海外旅行保険は数千円程度かかることもあるため、できれば旅行費用を抑えたいところです。
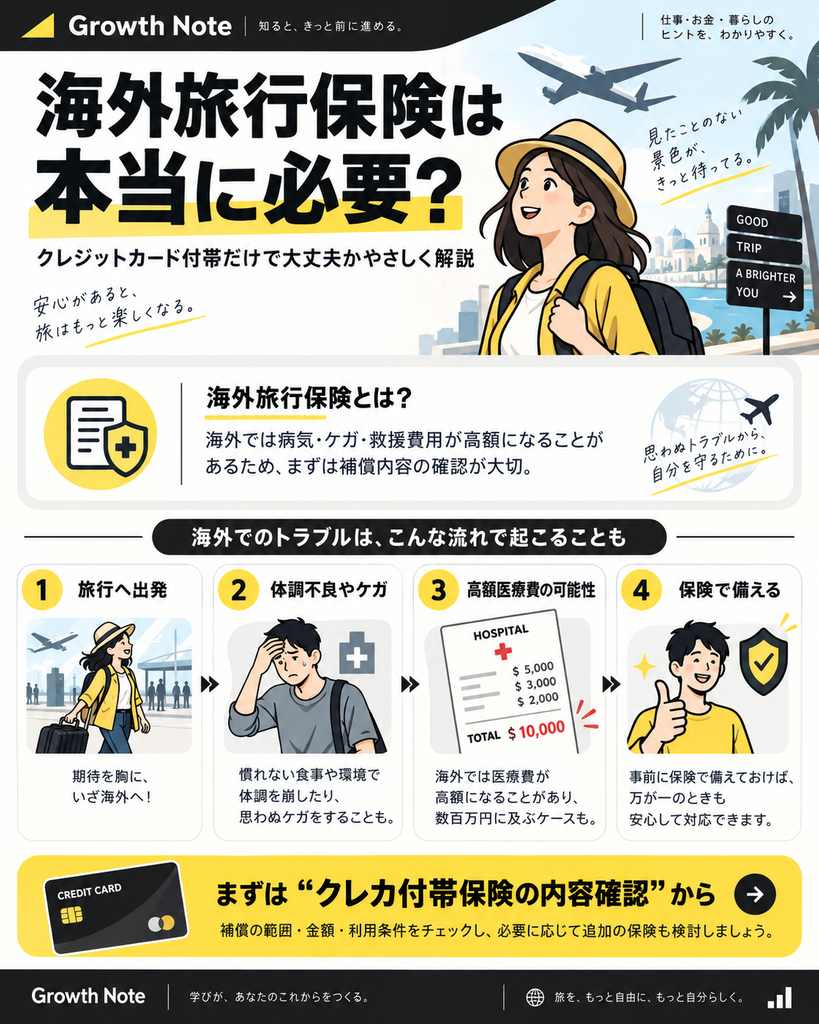
しかし海外では、日本とは医療費の事情が大きく異なります。
ジェイアイ傷害火災保険が公表した2025年度のデータでは、海外旅行保険加入者のうち22人に1人(4.5%)が何らかの事故で保険を利用しています。
この記事では、
- 海外旅行保険は必要?
- クレジットカード付帯保険だけで大丈夫?
- 海外旅行保険では何が補償される?
- どんな人なら加入を検討した方がいい?
- ネット海外旅行保険とは?
を初心者向けにわかりやすく解説します。
海外旅行保険は本当に必要?
結論から言うと、
「全員が必ず追加の保険に加入しなければならない」というものではありませんが、
海外で発生する高額な治療費に備えられるかは必ず確認した方がいい
です。
特に確認したいのが、
治療・救援費用
です。
海外旅行中に、
- 病気になる
- ケガをする
- 救急車で搬送される
- 入院する
- 医療搬送で帰国する
- 家族が現地へ駆けつける
といったことが起きると、高額な費用が必要になる場合があります。
海外では治療費が数百万円を超えることも
実際の事故データを見ると、かなりインパクトがあります。
ジェイアイ傷害火災保険が公表している2025年度の事例では、
ハワイ
→ 足を骨折して約1か月入院・家族が現地へ
→ 約2,530万円
ザンビア
→ 心疾患で約1か月入院・医療搬送で帰国
→ 約2,410万円
アメリカ
→ 消化器疾患で数日間入院
→ 約860万円
という高額事例があります。
もちろん毎回このような金額になるわけではありません。
ただ、
「数百万円〜数千万円になるケースも存在する」
ということは知っておいた方がいいでしょう。
クレジットカード付帯保険だけではダメ?
ここがこの記事の重要ポイントです。
海外旅行保険が付いているクレジットカードを持っている場合、
追加の海外旅行保険が不要なケースもあります。
ただし、
① そもそも保険が適用されるか
② 治療費はいくらまで補償されるか
③ 家族も対象なのか
④ 自動付帯か利用付帯か
を確認する必要があります。
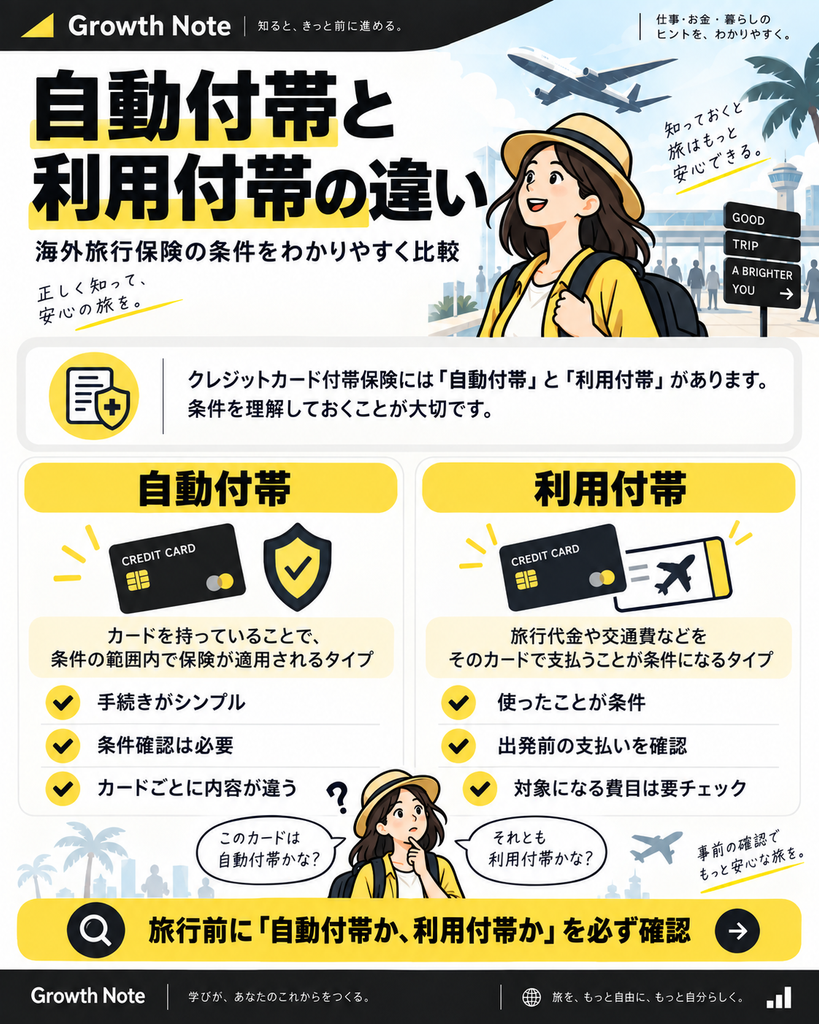
「自動付帯」と「利用付帯」の違い
クレジットカードの海外旅行保険ではよく出てくる言葉です。
自動付帯
カードを持っていることで、所定の条件のもと保険が適用されるタイプ。
利用付帯
旅行代金や対象となる交通費などを、そのカードで支払うことが保険適用の条件になるタイプ。
具体的な条件はカード会社によって異なります。
価格.comの2026年9月時点の比較でも、海外旅行保険付きカードでは自動付帯・利用付帯の条件確認が重要とされています。
特に確認したいのは「治療費」
「最高2,000万円補償!」
などと書かれていても、それだけを見て判断しない方がいいです。
なぜなら、その最高額が、
死亡・後遺障害
の補償額である場合があるからです。
旅行中に現実的に使う可能性がある、
傷害治療費用
疾病治療費用
救援者費用
がいくらなのか確認しましょう。
ジェイアイ傷害火災保険も、クレジットカード付帯の海外旅行保険では治療費用の限度額が300万円前後に設定されているケースが多いとして、高額事故の参考事例を公開しています。もちろん実際の補償額はカードごとに異なります。
海外旅行保険では何が補償される?
商品によって異なりますが、一般的には、
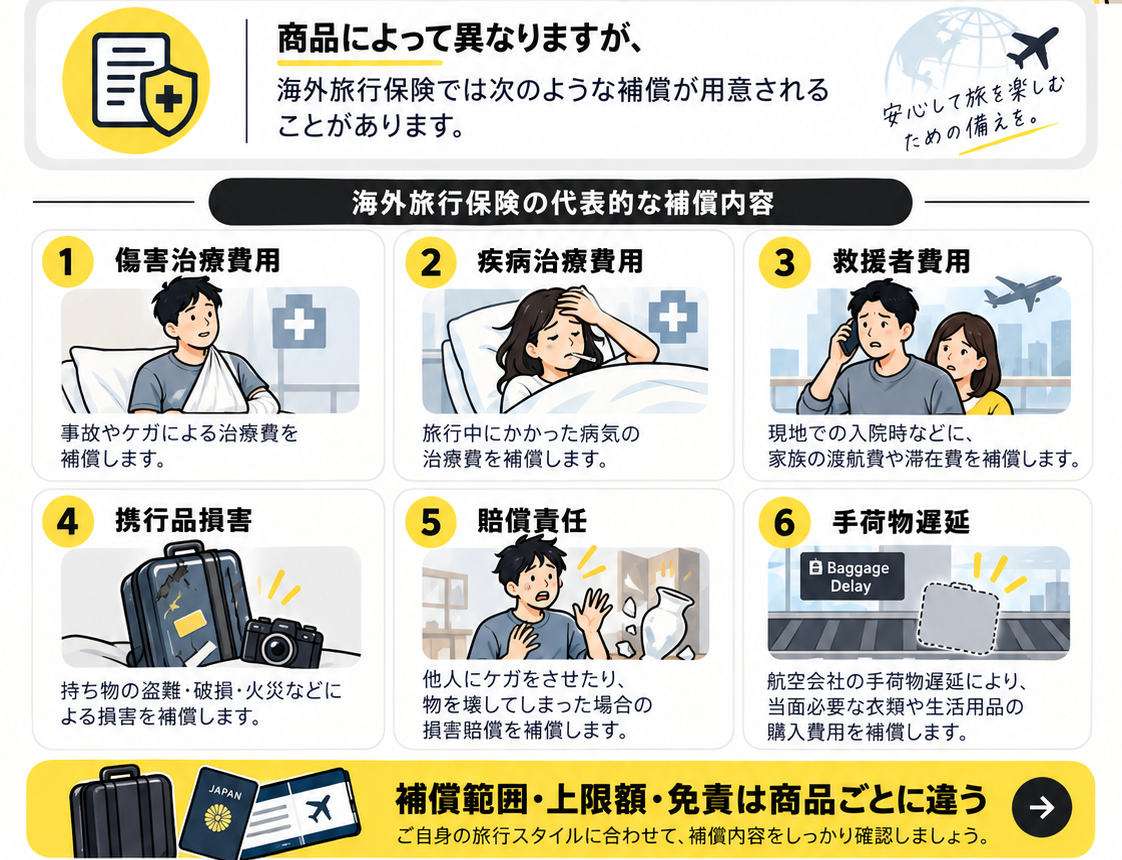
などがあります。
ただし、補償される範囲・免責・上限額は商品ごとに違います。
契約するときは必ず各保険会社の重要事項説明書・約款を確認してください。
ネット海外旅行保険なら出発直前でも加入できる?
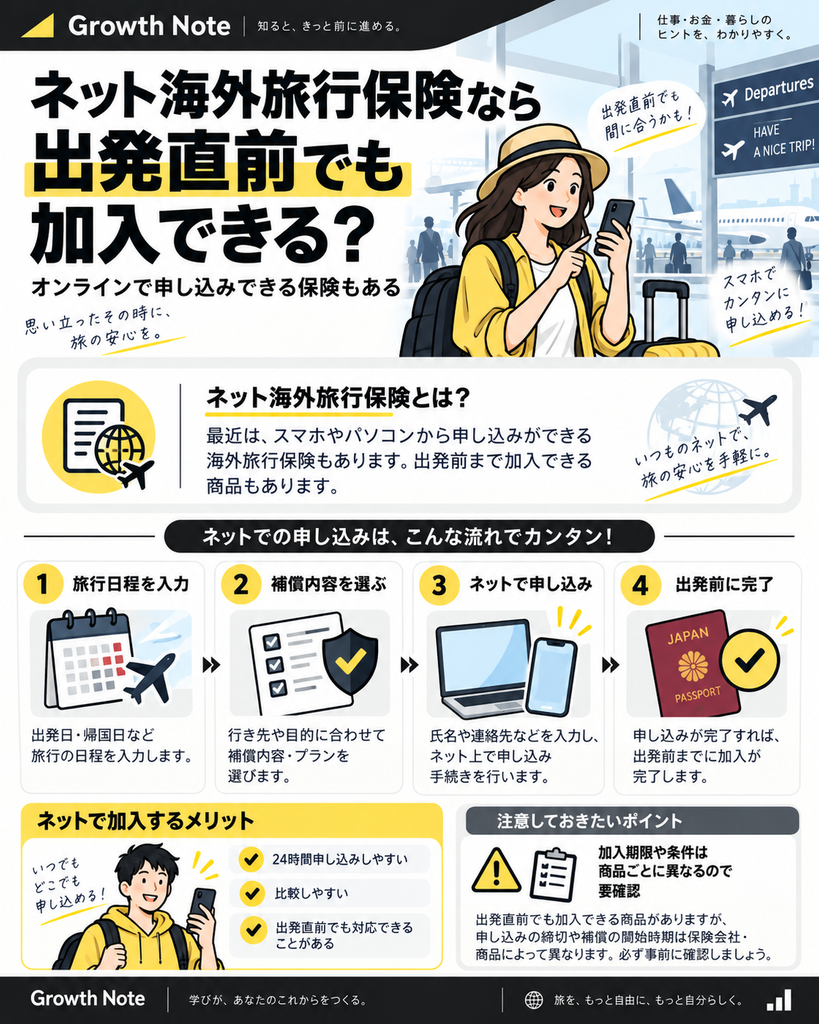
こんな人は特に確認しておきたい
例えば、
クレジットカードの治療費補償が少ない
家族・子どもと旅行する
アメリカなど医療費が高額になりやすい地域へ行く
長めの海外旅行
海外旅行保険付きクレジットカードを持っていない
といった場合は、追加の海外旅行保険を比較する意味があります。
逆に、
クレジットカード付帯保険の適用条件と補償内容を確認し、自分が必要とする補償額を確保できているなら、重複する保険が必要かを検討できます。
海外旅行保険を選ぶときのポイント
初心者なら特に、
治療・救援費用
キャッシュレス診療の対応状況
24時間・日本語サポート
携行品損害
旅行キャンセル・遅延関連の補償
を比較すると分かりやすいです。
「保険料が一番安い」だけで決めず、自分の旅行先・日数・目的に必要な補償があるかを確認しましょう。
まとめ|まずクレジットカードの保険を確認しよう
海外旅行保険を検討するときは、
① 持っているカードの海外旅行保険を確認
↓
② 適用条件を確認
↓
③ 治療・救援費用の上限を確認
↓
④ 足りないと思う補償をネット保険などで比較
という順番が分かりやすいです。
海外旅行では、保険を使わずに帰国できるのが一番です。
しかし万が一に備えて、
「海外で数百万円の医療費が発生しても対応できるか?」
という視点で、一度補償内容を確認しておきましょう。
コメント